次新股研究 斯迪克——消费电子、石墨烯、特斯拉及华为产业链受益的新材料技术开发者
在A股市场的新材料板块中,次新股斯迪克(300806.SZ)凭借其在功能性涂层复合材料领域的技术积累,逐渐成为连接消费电子、石墨烯、特斯拉及华为产业链的多重受益标的。本文将从公司业务、产业链定位及成长驱动等方面展开分析。
一、公司概况:功能性涂层复合材料领先者
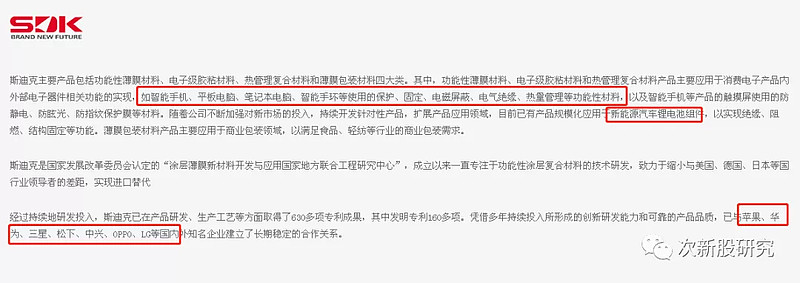
斯迪克是一家专注于功能性涂层复合材料研发、生产和销售的高新技术企业,产品主要包括功能性薄膜材料、电子级胶粘材料、热管理复合材料等,广泛应用于消费电子、新能源汽车、显示面板等领域。公司以技术开发为核心驱动力,持续投入研发,在精密涂布、材料合成、表面处理等环节形成了一定壁垒。作为次新股,其在资本市场的关注度主要来自下游高景气赛道的带动。
二、消费电子:基本盘稳健,受益行业创新
消费电子是斯迪克的重要收入来源。公司产品用于智能手机、平板电脑、可穿戴设备等内部的粘接、导热、屏蔽、保护等环节。随着消费电子向轻薄化、多功能化发展,对功能性材料的需求日益精细化,斯迪克凭借快速响应能力和定制化开发能力,已进入多家主流终端品牌供应链。5G换机潮、折叠屏手机、AIoT设备等创新趋势有望持续拉动相关材料需求,为公司基本盘提供稳健支撑。
三、石墨烯:前瞻布局,探索散热新方案
石墨烯因其优异的导热性能,被视为下一代散热材料的重要方向。斯迪克在石墨烯相关复合材料的开发上进行了前瞻性布局,主要探索其在消费电子和新能源电池热管理中的应用。尽管目前石墨烯业务尚处于培育阶段,但公司具备涂层复合技术平台,有能力将石墨烯与现有产品体系结合,若下游应用突破,有望成为新的增长点。
四、特斯拉产业链:新能源汽车热管理带来机遇
特斯拉国产化及新能源汽车渗透率提升,带动了电池热管理、车身轻量化等材料需求。斯迪克的热管理复合材料、胶粘材料可用于动力电池包、电机电控等环节的导热、阻燃和结构粘接。公司已积极拓展新能源汽车客户,虽然特斯拉的直接供货关系需以公司公告为准,但市场将其视为特斯拉产业链的潜在受益标的,主要逻辑在于新能源汽车对功能性材料单位的用量和价值量均高于传统汽车。
五、华为产业链:国产替代与高端材料机遇
华为在消费电子和通信设备领域的强势回归,为国内上游材料企业带来国产替代机遇。斯迪克的产品可用于华为手机、平板、可穿戴设备等终端的内部功能材料。随着华为产品销量回升及供应链国产化率提升,公司作为国内功能性涂层材料供应商,有望获得更多份额。华为在智能汽车领域的布局也与斯迪克的新能源汽车材料业务形成潜在协同。
六、新材料技术开发:研发驱动长期成长
斯迪克的核心竞争力在于技术开发。公司持续投入研发,搭建了多个技术平台,涵盖配方设计、精密涂布、复合工艺等。通过不断开发新产品,公司能够紧跟下游行业的技术迭代,从消费电子向新能源汽车、显示、半导体等领域延伸。新材料技术开发的成果转化效率,将是决定公司长期成长性的关键。
七、风险提示
- 下游需求不及预期:消费电子和新能源汽车行业景气度波动可能影响公司订单;
- 客户拓展风险:新客户认证周期较长,特斯拉、华为等产业链合作存在不确定性;
- 石墨烯业务短期难以贡献业绩:新兴材料研发和市场导入存在不确定性;
- 次新股波动风险:次新股股价受市场情绪影响较大,估值可能偏高。
斯迪克作为功能性涂层复合材料领域的次新股,凭借技术开发能力,同时卡位消费电子、石墨烯、特斯拉及华为产业链等多重概念。短期看,消费电子基本盘和新能源汽车材料放量是主要看点;中长期看,石墨烯等新材料的技术突破和国产替代进程将决定其成长空间。投资者需结合公司公告和下游景气度,理性评估其投资价值。
如若转载,请注明出处:http://www.scswft.com/product/44.html
更新时间:2026-11-01 12:37:47