并购驱动下的新材料及智能化应用 技术开发的现状、挑战与破局路径
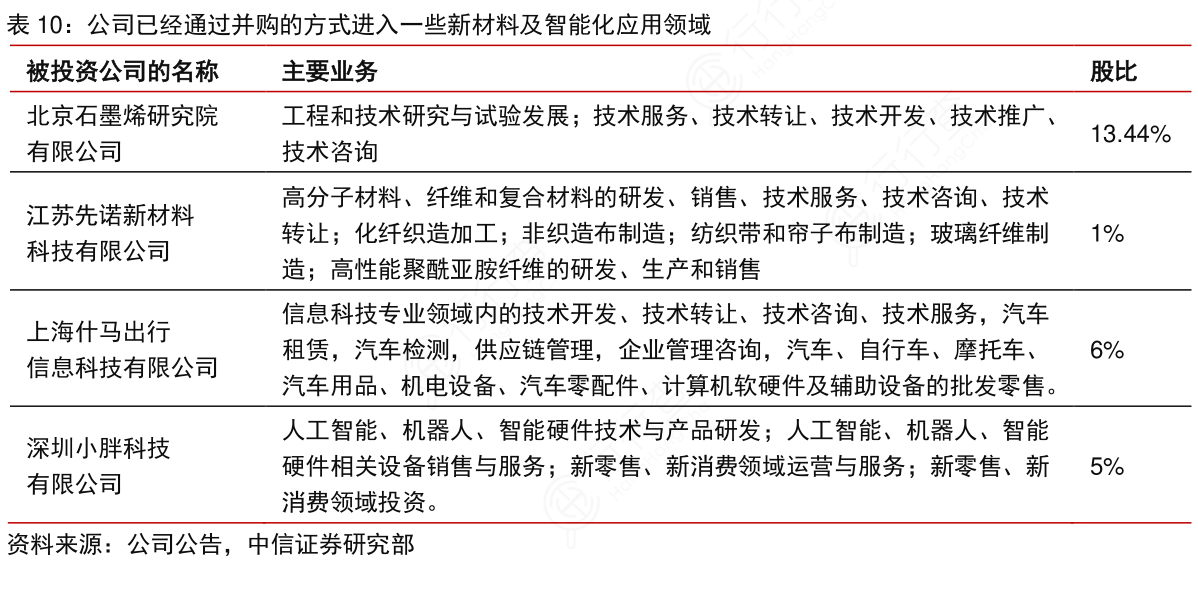
公司通过并购方式快速切入新材料及智能化应用领域,这一战略布局在技术开发层面呈现出机遇与挑战并存的格局。以下从整合现状、技术开发的实际进展、核心挑战及优化路径四个维度展开分析。
一、并购布局的整体特点
从公开信息来看,公司在新材料及智能化应用领域的并购呈现出几个显著特征:一是标的选取偏向具备一定技术积累但尚未形成规模优势的企业,并购逻辑更侧重技术卡位而非短期利润贡献;二是并购方向覆盖了先进高分子材料、特种功能涂层、电子专用材料等多个细分赛道,与智能化应用(如传感、检测、自动化控制)存在上下游关联;三是并购节奏较为紧凑,多个标的在较短时间内纳入体系,整合压力集中释放。
二、新材料技术开发的实际进展情况
从技术开发的实际推进来看,部分领域已取得阶段性成果,但整体进展并不均衡。
在已有技术积累的细分方向,并购标的原有研发团队基本保留,若干产品已完成中试放大并向客户送样验证,技术开发处于从实验室向产业化过渡的关键阶段。多数项目仍处于早期开发期,距离规模化量产和稳定盈利能力还有明显距离。智能化应用方面,标的公司的核心算法和软硬件集成能力具有一定竞争力,但在与母公司现有业务场景的对接上,尚处于方案论证和试点阶段,尚未形成可复制的商业化模式。
值得关注的是,技术开发的实际产出与并购时的预期之间存在一定落差。部分标的在并购前的技术指标较为亮眼,但纳入体系后受制于研发资源重新配置、管理流程磨合等因素,开发进度有所放缓。技术就绪度(TRL)整体处于4—7级区间,真正达到可量产状态的成果占比有限。
三、并购整合中技术开发的挑战
这一现状背后有多重原因。材料技术开发不同于软件迭代,本身具有长周期、高投入、验证环节多的特点,从配方设计到工艺定型再到客户认证,往往需要两到三年甚至更长时间,并购交易的完成并不等于技术能力的即时获得。母公司原有管理体系与标的公司研发文化之间存在摩擦,在绩效评价、审批流程、资源调度等方面的差异影响了研发效率的保持以
技术开发成果的商业落地需要与销售渠道、供应体系紧密协同,融合过程中,场景适配不足或阶段性偏离也较为常见。
材料技术本身的特殊性也放大了挑战:材料的性能改进存在物理化学层面的固有约束,客户端认证周期往往长达12—18个月,而且新材料进入供应链后面临“成本一旦锁定就难以谈价”的被动格局,这远不只是实验室层面的胜负问题——联调经验与现场工艺知识实际上是更高门槛的组成部分。检验层面的配方余量划分、失效加速验证标准与工况回流手段等多种因素叠加,常常严重影响最终展现的性能效率与大批量稳定预期。在这一框架下,新材料及智能化业务的核心看点更加依赖于产品需求耦合的可行性验证。
四、优化路径建议
其一,对现有并购标的进行技术成熟度分级管理,对TRL较高、接近量产的项目集中资源重点突破,对早期项目建立阶段性里程碑考核,避免资源分散。其二,设立跨主体的联合技术攻关机制,将母公司的场景资源和标的公司的专精技术形成互补,缩短从开发到应用的验证链条。其三,在研发管理上给予标的团队适度的独立性和中长期考核周期,减少短期业绩对技术决策的干扰。其四,加强与下游客户的联合开发,以终端需求牵引材料配方和工艺优化,降低市场导入风险。
公司通过并购进入新材料及智能化应用领域的战略方向合理,但技术开发的实际成效仍处于爬坡期,”投得进、长得大“之间的转化需要更精细的整合管理和更耐心的资源投入。后续需持续跟踪各标的的技术里程碑达成情况与商业化落地进度。
如若转载,请注明出处:http://www.scswft.com/product/5.html
更新时间:2026-11-01 02:22:33