化工新材料行业市场概况与发展趋势 新材料技术开发的驱动与展望
化工新材料是现代工业体系的基础性、战略性产业,其发展水平直接关系到高端制造、新能源、电子信息、生物医药等关键领域的竞争力。在全球产业升级与科技革命的双重驱动下,化工新材料行业呈现出市场规模持续扩张、技术迭代加速、应用场景不断拓宽的态势。本文旨在梳理化工新材料行业的市场概况,分析新材料技术开发的关键方向,并展望未来发展趋势。
一、市场概况:规模扩张与结构分化并存
从全球范围看,化工新材料市场保持稳健增长。根据行业机构统计,2024年全球化工新材料市场规模已超过1.2万亿美元,预计2025—2030年复合年增长率维持在5%—7%之间。亚太地区尤其是中国,凭借完整的工业体系、庞大的内需市场以及政策支持,成为全球增长最快的区域。中国化工新材料市场规模约占全球的35%—40%,但部分高端品类自给率仍不足,进口替代空间显著。
市场结构呈现明显分化。一方面,通用型化工新材料(如聚烯烃、聚氯乙烯、普通工程塑料)产能充足甚至过剩,竞争激烈,利润空间收窄;另一方面,高端专用材料(如高端聚烯烃、特种工程塑料、高性能纤维、电子化学品、新能源材料)供不应求,附加值高,成为行业增长的核心引擎。具体品类中,聚氨酯、尼龙、聚碳酸酯等工程塑料需求稳定增长;碳纤维、芳纶、聚酰亚胺等高性能纤维及复合材料在航空航天、轨道交通领域加速渗透;锂电材料(正极、负极、隔膜、电解液)受新能源汽车与储能产业拉动,需求增速领先;半导体材料(光刻胶、电子特气、抛光材料)则受益于集成电路国产化进程。
竞争格局上,巴斯夫、陶氏、杜邦、三菱化学等国际巨头在高端领域仍占主导地位,但中国企业通过自主研发与并购整合,在部分细分赛道实现突破。万华化学、华鲁恒升、卫星化学等本土龙头在聚氨酯、新材料平台化布局上表现突出。区域集群方面,中国已形成长三角、环渤海、珠三角等化工新材料产业集聚区,一体化与园区化趋势明显。
二、新材料技术开发:从跟随到并跑的关键突破
新材料技术开发是行业发展的核心驱动力。当前技术攻关集中在以下几个方向:
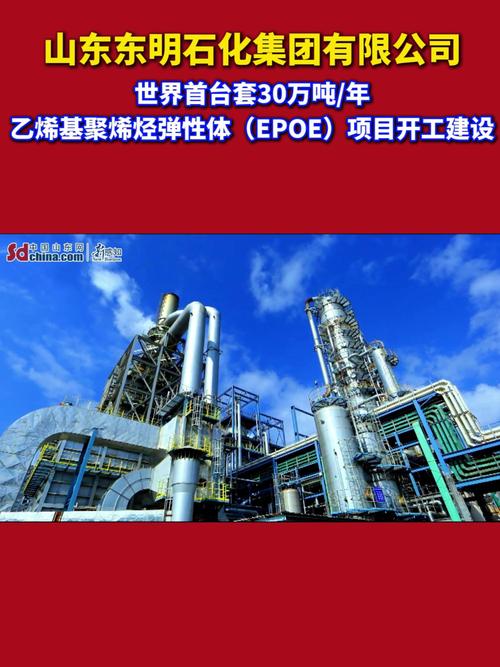
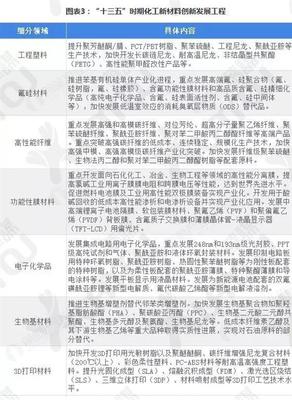
- 高端聚合物合成技术:包括茂金属催化聚烯烃、高端聚烯烃弹性体(POE)、特种工程塑料(如聚醚醚酮PEEK、液晶聚合物LCP)的聚合工艺与加工改性。催化剂设计与聚合反应工程是技术难点,国内在POE、LCP等领域已启动产业化项目,逐步打破国外垄断。
- 高性能纤维及复合材料技术:碳纤维向大丝束、低成本化发展,干喷湿纺工艺与油剂国产化取得进展;芳纶在含量提升与纺丝稳定性上持续优化;聚酰亚胺纤维及薄膜在耐高温、绝缘场景广泛应用。复合材料成型工艺(如RTM、自动铺丝)与界面改性技术同步推进。
- 新能源材料技术:锂电正极向高镍化、低钴化演进,磷酸锰铁锂等新体系加速商业化;硅碳负极、固态电解质成为下一代技术焦点;隔膜涂覆技术与电解液添加剂配方持续迭代。光伏材料方面,POE胶膜、EVA树脂需求旺盛,钙钛矿电池相关材料研发升温。
- 电子化学品与半导体材料技术:高端光刻胶(KrF、ArF)国产化进程加快,电子特气纯化与混配技术逐步成熟,CMP抛光垫与抛光液在粒径控制与配方上取得突破。封装材料向低应力、高导热方向发展。
- 生物基与可降解材料技术:聚乳酸(PLA)、聚己二酸/对苯二甲酸丁二酯(PBAT)产业化规模扩大,生物基聚酰胺、呋喃二甲酸聚酯等新型单体开发活跃。酶催化与发酵工艺优化是降本关键。
技术开发模式上,产学研协同与平台化研发成为主流。企业研发投入占比普遍提升至3%—5%,头部企业超过6%。 digitization(数字化)手段如高通量实验、分子模拟、AI辅助配方设计正加速材料研发周期。中试环节与工程化能力仍是制约成果转化的瓶颈,中试平台建设受到重视。
三、发展趋势:绿色化、高端化、一体化与智能化
化工新材料行业将呈现以下趋势:
第一,绿色低碳转型加速。碳达峰碳中和目标下,生物基材料、可降解材料、循环再生材料需求上升,低碳工艺(如电催化、绿色催化)与二氧化碳基材料技术受到关注。绿色产品认证与碳足迹管理将成为市场准入的重要考量。
第二,高端化与进口替代深化。随着国内企业技术积累与产业链协同增强,高端聚烯烃、特种工程塑料、电子化学品等领域的国产化率将持续提升,部分产品将从“跟跑”转向“并跑”甚至“领跑”。
第三,产业链一体化与集群化发展。龙头企业向上下游延伸,构建“原料—中间体—材料—应用”一体化链条,以降低成本、保障供应稳定性。化工园区化与产业集群化将提高资源配置效率。
第四,智能化与数字化赋能。AI辅助材料设计、数字孪生工厂、智能供应链管理等应用将提升研发效率与生产柔性,推动行业从经验驱动向数据驱动转型。
化工新材料行业正处于规模扩张与结构升级的交汇期。市场需求的多元化与技术开发的突破性进展共同塑造行业格局。面对国际竞争与“双碳”约束,企业需聚焦高端品类、强化技术开发能力、构建一体化与绿色化优势,方能在新一轮产业变革中赢得主动。新材料技术开发不仅是企业竞争力的核心,更是行业高质量发展的基石。
如若转载,请注明出处:http://www.scswft.com/product/17.html
更新时间:2026-11-01 16:21:07